글로벌 공급망 재편과 미국의 자국 내 제조업 육성 정책이 본격적인 결실을 맺으면서, 2026년 미국 산업용 부동산 시장이 구조적인 성장 국면에 진입했습니다. 과거 전자상거래(이커머스) 확산이 물류창고 수요를 이끌었다면, 현재는 반도체, 배터리, 전력기기, 방산 및 첨단 제조 시설의 미국 내 설비 투자가 산업용 부동산의 핵심 성장 동력으로 자리 잡았습니다.
특히 공장 건설은 단순한 토지 매입으로 끝나지 않습니다. 최적의 부지 선정부터 대용량 전력 및 용수 인프라 확보, 기업 맞춤형 설계와 건축 관리(Build-to-Suit), 그리고 완공 후 부품·완제품을 보관할 거점 물류센터 임대와 자산 관리까지 방대한 밸류체인이 동시에 움직입니다. 이번 글에서는 미국 제조업 투자 확대의 직접적인 수혜를 입는 미국 상업용·산업용 부동산 서비스 관련주와 핵심 리츠(REITs) 종목을 심층적으로 분석합니다.
1. 2026년 미국 산업용 부동산 시장의 3대 핵심 동향
2026년 들어 미국 산업용 부동산 시장은 일시적인 공급 과잉 우려를 딛고 제조업 발(發) 실수요를 바탕으로 뚜렷한 회복세를 나타내고 있습니다. 시장 데이터를 통해 확인되는 주요 특징은 다음과 같습니다.
- 제조업 중심의 임대 순흡수면적 급증: 2026년 3분기 기준 미국 산업용 부동산의 순흡수면적(Net Absorption, 신규 입주 면적에서 퇴거 면적을 뺀 순수 수요)은 2022년 4분기 이후 분기 최대치를 경신했습니다. 특히 전체 신규 임대 계약 물량의 25% 이상을 제조업 기업들이 차지하며 시장을 주도하고 있습니다.
- 대형화 및 맞춤형 개발(Build-to-Suit) 확산: 최신 자동화 로봇 설비와 대용량 전력 인프라를 수용할 수 있는 50만~100만 평방피트(sq.ft.) 이상의 초대형 시설에 대한 선호가 뚜렷합니다. 전체 신규 개발 파이프라인의 약 35%, 초대형 물류·제조 시설 기준으로는 55% 이상이 입주 기업의 설계 요구를 반영한 맞춤형 개발(Build-to-Suit) 방식으로 진행되고 있습니다. 이는 초기 기획과 프로젝트 관리(PM) 역량을 갖춘 부동산 서비스 기업의 수수료 수익을 크게 높이는 요인입니다.
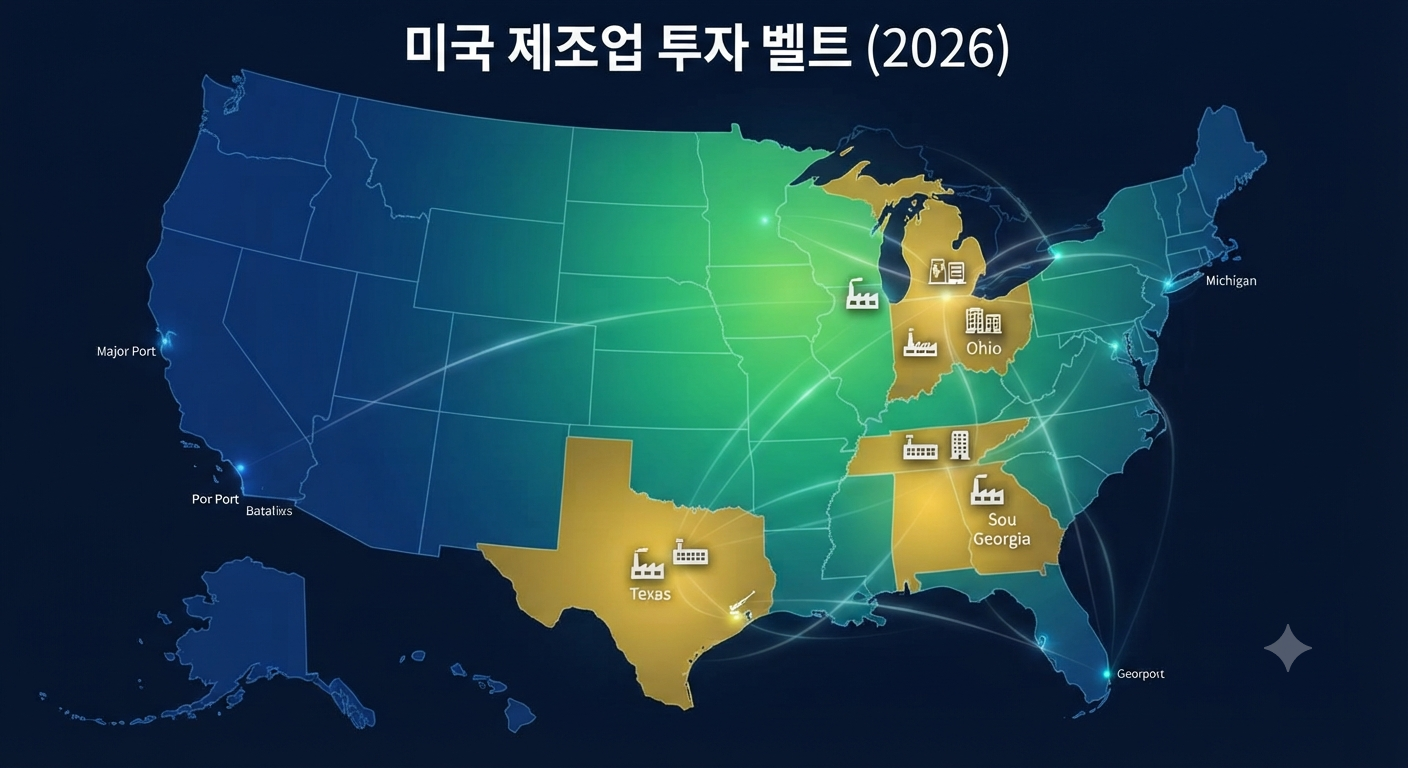
- 남부 및 중서부 제조·물류 허브의 부상: 전력망 안정성과 용수 확보가 용이하고 고속도로·철도 접근성이 뛰어난 미국 남부(달라스-포트워스, 애틀랜타, 탬파 등)와 중서부(시카고, 인디애나폴리스, 루이빌 등) 지역에 제조 공장과 연계 물류 거점이 집중적으로 조성되고 있습니다.
2. 수혜주 ①: 상업용·산업용 부동산 서비스 기업 (브로커리지·PM·자문)
상업용·산업용 부동산 서비스 기업은 막대한 부채를 일으켜 부동산을 직접 매입하는 대신, 기업 고객의 부지 선정, 임대차 중개, 건설 프로젝트 관리(PM), 시설 운영(FM), 자본 조달 자문을 수행하며 수수료 수익을 창출합니다. 미국 내 제조업 설비 투자가 늘어날수록 초기 타당성 조사부터 완공 후 운영까지 전 과정에 걸쳐 매출이 발생하는 구조입니다.
| 기업명 (티커) | 핵심 비즈니스 및 제조업 수혜 포인트 | 2026년 3분기 실적 및 주요 특징 |
|---|---|---|
| CBRE 그룹 (NYSE: CBRE) |
• 글로벌 1위 상업용 부동산 서비스 기업 • 미국 내 산업용 임대·매매 자문 1위 • 제조 시설 및 데이터센터·전력 인프라 프로젝트 관리(PM) 사업 급성장 |
• 2026년 3분기 매출 전년 대비 13% 증가, 핵심 주당순이익(Core EPS) 28% 성장 • 미국 내 산업용 임대 매출 16% 급증 및 인프라 서비스 매출(TTM) 50% 성장 기록 |
| 존스 랭 라살 (NYSE: JLL) |
• 글로벌 2위 종합 부동산 서비스 및 투자 관리 기업 • 첨단 제조업, 방산·항공우주, 에너지 공급망 기업의 부지 선정 및 자본시장 자문 강점 |
• 2026년 3분기 산업용 자산 투자 거래액 반등과 함께 자본시장(Capital Markets) 및 임대 부문 동반 회복세 주도 |
| 쿠시먼 앤드 웨이크필드 (NYSE: CWK) |
• 북미 산업용·물류 중개 및 시설 관리 비중이 높은 기업 • 50만 sq.ft. 이상 대형 물류센터 및 남부·중서부 제조 거점 임대 자문 수혜 |
• 2026년 3분기 매출 28.1억 달러(전년 대비 +8%) 달성하며 시장 예상치 상회 • 임대(+15%)와 자본시장(+18%) 부문이 실적을 견인 |
| 콜리어스 인터내셔널 (NASDAQ: CIGI) |
• 북미·유럽 중심의 부동산 서비스 및 엔지니어링·디자인 자문 • 공장 및 물류 허브 구축 초기 단계의 토목·환경·엔지니어링 설계 수요 흡수 |
• 단순 중개를 넘어 엔지니어링 및 프로젝트 관리 부문 비중 확대로 제조업 설비 투자 사이클의 안정적 수혜 |
3. 수혜주 ②: 산업용·물류 리츠(REITs) 핵심 종목 분석
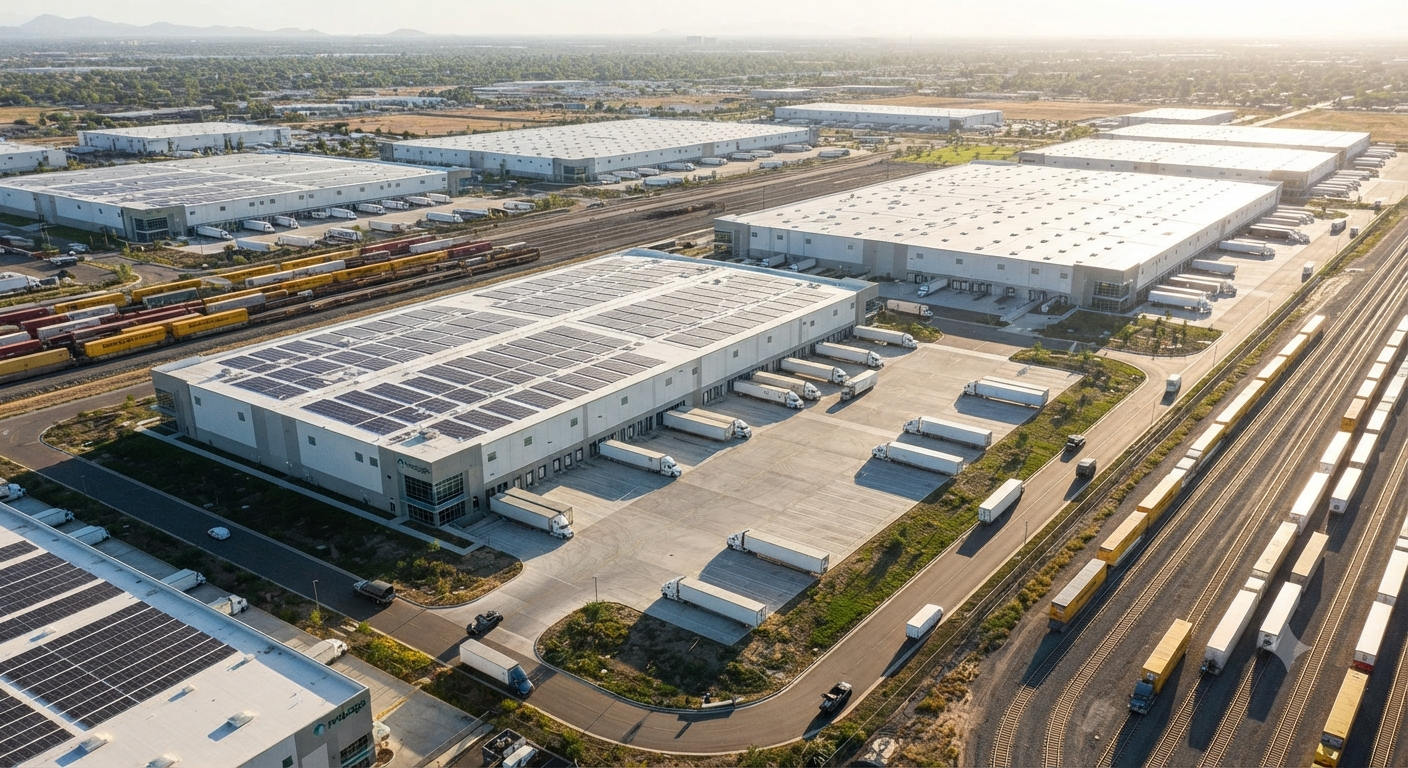
미국 내에 신규 공장이 가동되기 시작하면 원자재 조달과 완제품 출하를 위한 인근 거점 물류창고(Infill 및 지역 허브) 수요가 필연적으로 뒤따릅니다. 2026년 미국 산업용 리츠 시장은 입지와 시설 스펙에 따라 임대료 상승률의 차별화가 뚜렷하게 나타나고 있습니다.
- 프롤로지스 (Prologis, NYSE: PLD): 전 세계 최대 규모의 산업용·물류 리츠로 약 12억 sq.ft. 이상의 물류 자산을 보유하고 있습니다. 글로벌 공급망 재편에 따른 재고 확충 수요와 제조업 고객사의 맞춤형 개발(Build-to-Suit) 주문이 늘어나면서, 2026년 말 기준 최대 57.5억 달러 규모의 개발 프로젝트를 가동하며 연간 실적 가이던스를 상향 조정했습니다.
- 스태그 인더스트리얼 (STAG Industrial, NYSE: STAG): 미국 전역의 단일 임차인(Single-tenant) 경공업 및 제조·창고 시설에 특화된 리츠입니다. 미국 중서부 및 남부 제조업 벨트 내 중소·중견 제조기업 임차인 비중이 높아 리쇼어링과 공급망 내재화의 직접적인 수혜를 입는 대표적인 배당 성장 리츠입니다.
- 이스트그룹 프로퍼티즈 (EastGroup Properties, NYSE: EGP): 미국 선벨트(Sunbelt, 남부 고성장 지역) 중심의 다중 임차인(Multi-tenant) 물류·산업 시설 전문 리츠입니다. 텍사스, 플로리다, 애리조나 등 제조업과 인구 유입이 동시에 활발한 핵심 거점에 자산을 집중 보유하고 있어 업계 최고 수준의 임대료 성장률을 유지하고 있습니다.
4. 투자 체크포인트 및 고금리 환경 리스크 점검
미국 산업용 부동산 섹터에 투자할 때는 구조적 성장 요인뿐만 아니라 거시경제 변수와 부동산 시장 내부의 양극화 현상을 반드시 함께 점검해야 합니다.
① 금리 민감도와 리파이낸싱(차환) 부담
미국 10년물 국채 금리가 4.9%~5.2%대 수준에서 높은 변동성을 유지함에 따라, 상업용 부동산 거래의 할인율(Cap Rate)과 대출 금리 부담이 여전히 존재합니다. 따라서 부채 비율이 높고 리파이낸싱 일정이 도래하는 중소형 리츠보다는, 부채 부담이 적고 수수료 기반 현금흐름을 창출하는 부동산 서비스 기업(CBRE, JLL 등)이나 신용등급이 우량한 초대형 리츠(PLD 등) 중심의 접근이 유리합니다.
② 시설 노후화에 따른 철저한 양극화 (Flight to Quality)
현재 미국 산업용 부동산 시장은 우량 자산으로의 쏠림 현상이 극심합니다. 2020년 이전에 지어진 층고가 낮고 전력 용량이 부족한 구형 창고는 공실률이 상승하는 반면, 최신 자동화 설비와 대용량 전력 인프라를 갖춘 신축 Class A 대형 시설은 공실률이 5%대 초반까지 하락하며 임대료 상승을 주도하고 있습니다. 기업이 보유하거나 개발 중인 파이프라인이 신축·대형·전력 인프라 중심인지 확인하는 것이 핵심입니다.
- 미국 산업용 부동산 분기별 공실률 및 순흡수면적 통계: CBRE Research - U.S. Industrial Figures
- 글로벌 및 북미 산업용·물류 부동산 시장 리포트: JLL Research - U.S. Industrial Market Dynamics
- 미국 상장 리츠(REITs) 섹터별 수익률 및 펀더멘털 데이터: Nareit (National Association of Real Estate Investment Trusts)
- 미국 제조업 건설 지출 및 경제 통계 공식 지표: FRED (Federal Reserve Economic Data)
'금융상품 제테크 > 미국주식 전망' 카테고리의 다른 글
| 2026년 미국 리쇼어링 산업단지 관련주, 제조업 회귀의 새로운 수혜기업 총정리 (0) | 2026.11.18 |
|---|---|
| 2026년 미국 건물용 히트펌프 관련주 및 냉난방(HVAC) 시장 구조적 변화 분석 (0) | 2026.11.17 |
| 2026년 미국 단열재 관련주, 에너지 효율 시장의 장기 성장주 심층 분석 (0) | 2026.11.16 |
| 2026년 미국 건물 에너지관리(BEMS) 및 스마트빌딩 시장 투자전략 (0) | 2026.11.13 |
| 2026년 미국 건설 자동화 관련주: 현장 인력 부족을 해결할 혁신 기업 분석 (0) | 2026.11.12 |


