글로벌 공급망 재편과 보호무역주의 기조가 장기화되면서 미국 내 제조업 시설을 다시 불러들이는 리쇼어링(Reshoring) 흐름은 이제 일시적 정책 테마를 넘어 구조적인 산업 메가트렌드로 자리 잡았습니다. 특히 2026년 현재 미국 리쇼어링 시장은 단순한 '공장 부지 매입 및 착공' 단계를 지나, 완공된 산업단지가 실질적으로 가동되기 위한 전력망 확충, 스마트 자동화(피지컬 AI), 산업단지 부동산, 그리고 공장 유지·보수(MRO) 영역으로 수혜의 중심축이 이동하고 있습니다.
미국 상무부(U.S. Department of Commerce)와 리쇼어링 이니셔티브(Reshoring Initiative)의 데이터를 살펴보면, 반도체·배터리·청정에너지·의약품 등 첨단 전략 산업을 중심으로 누적된 설비 투자(CAPEX)가 실제 생산 설비 가동 단계로 진입하면서 산업단지 인근의 인프라 병목 현상이 새로운 투자 기회를 만들어내고 있습니다. 본 글에서는 2026년 미국 리쇼어링 산업단지 밸류체인별 핵심 수혜 기업과 국내 증시 연관 섹터까지 체계적으로 정리합니다.
1. 2026년 미국 리쇼어링 패러다임의 변화: 착공에서 가동으로
지난 몇 년간 미국 제조업 투자의 핵심 화두가 보조금 확보와 공장 건립 발표였다면, 2026년의 핵심 키워드는 '가동률(Utilization)'과 '인프라 병목 해소'입니다. 신규 제조 클러스터가 텍사스, 조지아, 오하이오, 애리조나 등 선벨트(Sunbelt)와 러스트벨트(Rustbelt) 전역에 조성되면서 세 가지 구조적 수요가 동시에 폭발하고 있습니다.
① 전력 공급 부족: AI 데이터센터와 대형 첨단 공장이 동시에 늘어나며 송배전망 및 변압기 증설이 필수 과제로 부상
② 고임금 및 숙련 인력난: 높은 미국 인건비를 상쇄하기 위해 설계 초기부터 로보틱스와 공정 자동화 시스템 도입
③ 주변 물류·소모품 생태계: 공장 가동이 시작되면서 원자재·완제품 보관 창고와 현장 유지보수(MRO) 수요 급증
2. 산업단지 및 물류 부동산 (Industrial REITs) 수혜주
제조 시설이 미국 본토로 복귀하면 공장 자체 부지뿐만 아니라 부품 조달과 완제품 출하를 담당할 인근 산업용 물류 창고의 임대 수요가 동반 상승합니다. 항만 및 고속도로 접근성이 뛰어난 핵심 산업단지 부동산을 보유한 리츠(REITs) 기업들이 직접적인 수혜를 입습니다.
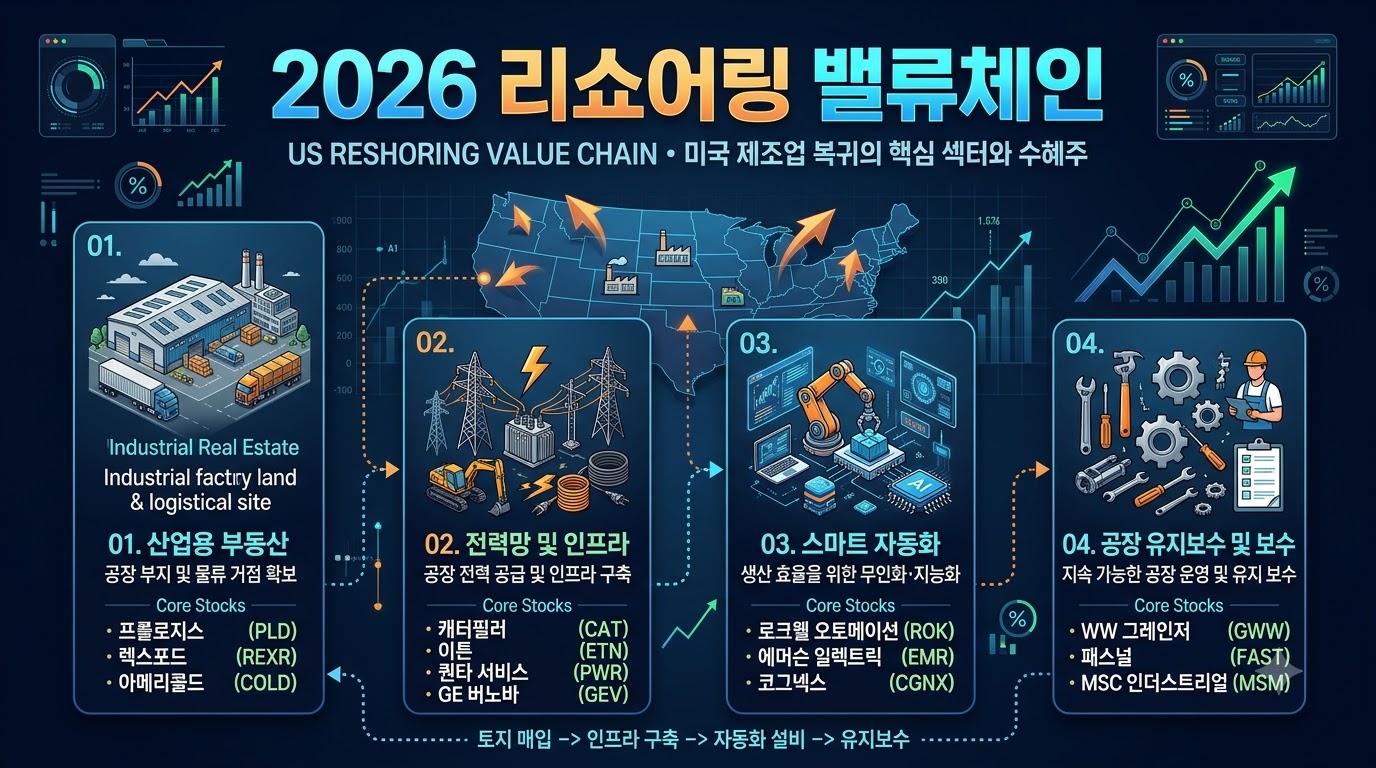
- 프롤로지스 (Prologis, 티커: PLD): 세계 최대 규모의 산업·물류 리츠 기업으로, 북미 주요 소비 거점과 제조 클러스터 인근에 압도적인 물류 인프라 포트폴리오를 보유하고 있습니다. 리쇼어링 기업들의 공급망 내재화 과정에서 가장 먼저 선택받는 핵심 파트너입니다.
- 스태그 인더스트리얼 (STAG Industrial, 티커: STAG): 미국 중서부 및 남부 지역의 단일 임차인(Single-tenant) 산업용 부동산과 중소형 제조·경공업 시설에 특화되어 있습니다. 미국 내륙 제조 벨트 부활의 직접적인 수혜주로 꼽힙니다.
- 테레노 리얼티 (Terreno Realty, 티커: TRNO) & 렉스포드 인더스트리얼 (Rexford Industrial, 티커: REXR): 미국 주요 해안 항만 및 내륙 운송 허브에 집중된 고부가가치 산업단지를 운영하며, 공급이 제한된 핵심 입지에서 높은 임대료 상승 여력을 확보하고 있습니다.
3. 전력망 및 산업 인프라 구축 (Grid & Construction) 수혜주
첨단 제조 공장은 막대한 전력을 소비하는 에너지 집약적 시설입니다. 노후화된 미국 전력망을 신규 산업단지와 연결하고 변전 설비를 구축하는 엔지니어링 기업과 기초 건자재 기업들의 수주 잔고는 역대 최고 수준을 유지하고 있습니다.
- 퀀타 서비스 (Quanta Services, 티커: PWR): 북미 최대 전력망 및 에너지 인프라 시공 전문 기업입니다. 신규 산업단지의 고압 송배전망 연결, 변전소 구축, 재생에너지 계통 연계 프로젝트를 주도하며 인프라 확장의 핵심 역할을 수행합니다.
- 이튼 (Eaton, 티커: ETN): 공장 및 산업단지 내부의 배전반, 변압기, 무정전 전원장치(UPS) 등 지능형 전력 관리 솔루션을 공급합니다. 제조 설비와 데이터센터의 전력 효율화 수요 증가에 힘입어 견고한 실적 성장을 이어가고 있습니다.
- 벌칸 머티리얼즈 (Vulcan Materials, 티커: VMC) & 마틴 마리에타 (Martin Marietta, 티커: MLM): 미국 최대 건설 골재(쇄석, 모래, 자갈) 생산 기업들로, 대규모 산업단지 부지 조성과 진입 도로, 기초 콘크리트 타설에 필수적인 원재료를 독과점적 지위로 공급합니다.
- 유나이티드 렌탈 (United Rentals, 티커: URI) & 캐터필러 (Caterpillar, 티커: CAT): 북미 전역의 산업단지 토목 공사와 플랜트 건설 현장에 필수 건설 중장비와 발전 장비를 공급·임대하며 인프라 투자의 초기 수혜를 흡수합니다.
4. 공장 자동화 및 스마트팩토리 (Automation & Physical AI) 수혜주
기업들이 해외 저임금 국가에서 미국으로 공장을 이전할 때 가장 큰 걸림돌은 높은 인건비와 숙련된 제조 인력 부족입니다. 이를 극복하기 위해 2026년 신규 리쇼어링 공장은 설계 단계부터 피지컬 AI(Physical AI) 기반의 로보틱스와 공정 자동화를 전면 도입하고 있습니다.
- 로크웰 오토메이션 (Rockwell Automation, 티커: ROK): 북미 산업 자동화 및 제어 시스템(PLC) 시장의 대표 기업입니다. 신규 제조 라인 구축 시 공장 전체를 제어하는 하드웨어와 디지털 트윈 소프트웨어를 일괄 공급합니다.
- 에머슨 일렉트릭 (Emerson Electric, 티커: EMR): 화학, 에너지, 제약, 바이오 등 연속 공정 제조업 분야의 자동화 계측기와 정밀 제어 밸브에서 글로벌 최상위 경쟁력을 보유하고 있습니다.
- 심보틱 (Symbotic, 티커: SYM) & 테라다인 (Teradyne, 티커: TER): AI 기반 물류창고 자동화 로봇 시스템을 구축하는 심보틱과, 산업용 협동로봇(UR) 및 자율이동로봇(MiR)을 보유한 테라다인은 제조 및 물류 현장의 인력난을 직접 대체하는 핵심 기업입니다.
5. 공장 가동 및 유지·보수 (MRO & Industrial Supply) 수혜주
건설이 완료된 공장이 본격적인 양산 체제에 돌입하면 일회성 설비 투자를 넘어 지속적이고 반복적인(Recurring) 소모품 및 유지보수 수요가 발생합니다. 경기 변동 방어력이 뛰어나고 현금흐름이 우수한 MRO(Maintenance, Repair, and Operations) 기업들이 재평가받는 이유입니다.
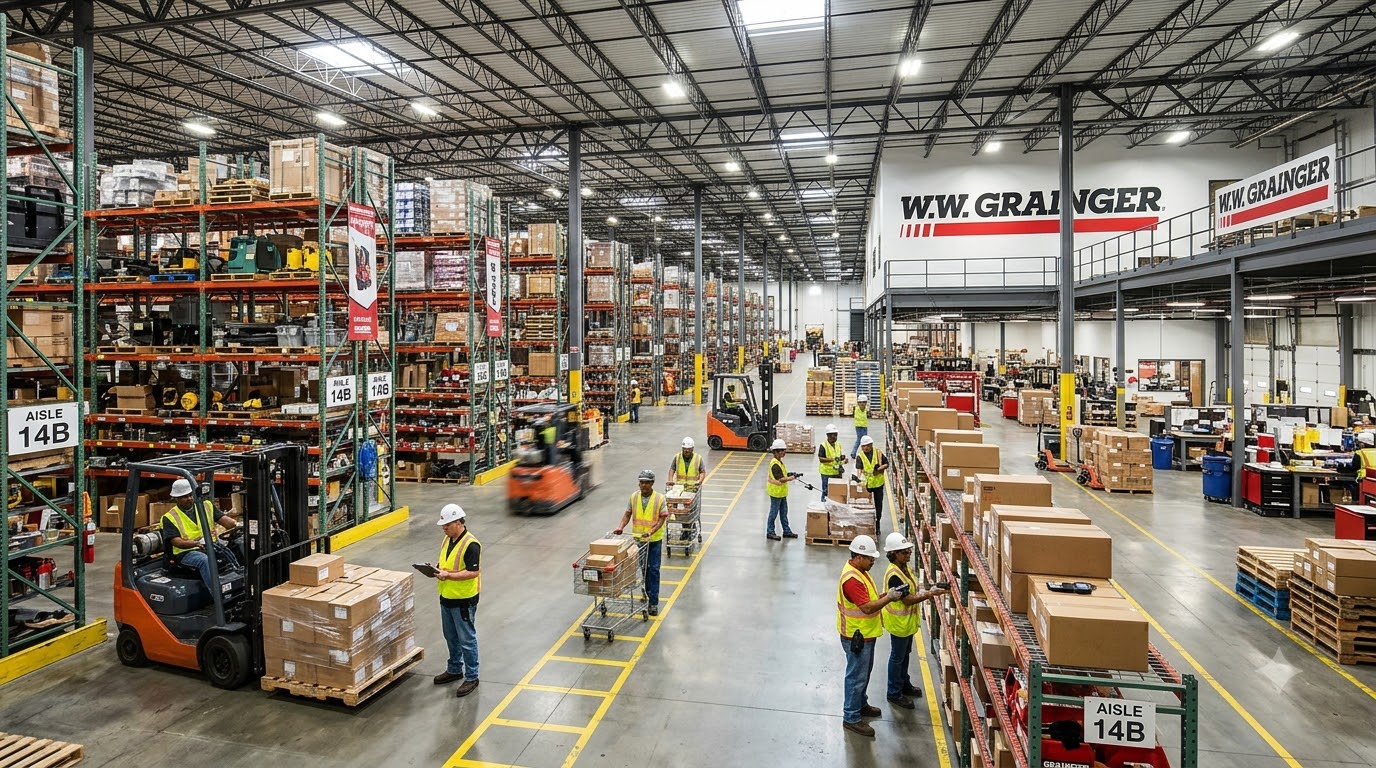
- W.W. 그레인저 (W.W. Grainger, 티커: GWW): 북미 최대 산업용 MRO 유통 기업으로, 가동 중인 공장에 필수적인 안전 보호구, 공구, 모터, 배관 자재 등 수백만 종의 유지보수 부품을 신속하게 공급합니다.
- 패스널 (Fastenal, 티커: FAST): 제조 현장에 필수적인 볼트·너트 등 파스너와 산업용 소모품을 공급하며, 고객사 공장 내부에 직접 산업용 자동화 자판기(Vending Machine)를 설치해 강력한 락인(Lock-in) 효과를 구축하고 있습니다.
- 신타스 (Cintas, 티커: CTAS): 제조 현장 근로자의 작업복·유니폼 렌탈, 안전 장비, 시설 위생 관리 서비스를 제공합니다. 미국 내 제조업 고용 인원과 공장 가동률이 증가할수록 매출이 비례하여 성장하는 사업 구조를 갖추고 있습니다.
6. 국내 증시(한국) 연관 수혜 섹터 및 핵심 종목
미국 현지에 대규모 투자를 단행한 국내 대기업들의 공장 증설과 북미 전력망 교체 사이클에 동반 진출한 한국 기업들 역시 직간접적인 수혜를 입습니다.
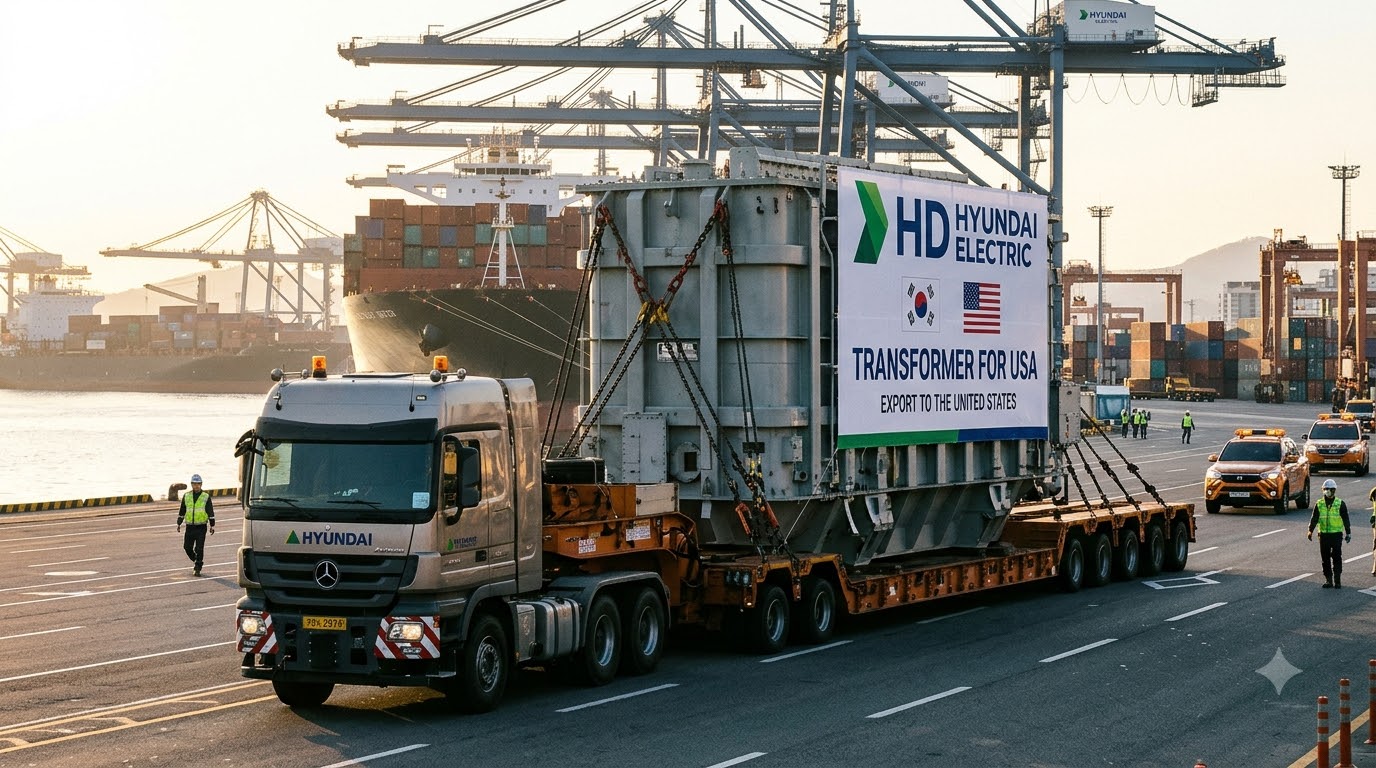
- 변압기 및 전력기기: HD현대일렉트릭, 효성중공업, LS ELECTRIC (미국 신규 산업단지 및 노후 전력망 교체에 따른 초고압 변압기·배전기기 장기 수주)
- 공장 자동화 및 로보틱스: 두산로보틱스, 레인보우로보틱스, 현대무벡스 (북미 배터리·자동차·물류 거점 내 협동로봇 및 물류 자동화 설비 공급)
- 건설기계 및 인프라 장비: HD현대인프라코어, HD현대건설기계, 두산밥캣 (북미 산업단지 부지 조성 및 인프라 공사용 소형·중형 건설장비 수요 대응)
7. 2026년 리쇼어링 밸류체인 핵심 종목 한눈에 보기
앞서 살펴본 2026년 미국 리쇼어링 산업단지 밸류체인별 핵심 역할과 대표 기업을 표로 요약했습니다.
| 밸류체인 구분 | 핵심 역할 및 수혜 포인트 | 미국 대표 종목 (티커) |
|---|---|---|
| 산업용 부동산 (REITs) |
공장 부지 및 항만·내륙 인근 물류 거점 임대 수요 흡수 | Prologis (PLD), STAG Industrial (STAG), Terreno Realty (TRNO) |
| 전력망·인프라 | 송배전망 연결, 변압기·배전반 공급, 부지 기초 건자재 및 중장비 | Quanta Services (PWR), Eaton (ETN), Vulcan Materials (VMC), United Rentals (URI) |
| 스마트 자동화 | 고임금 상쇄를 위한 공정 제어(PLC) 및 물류·협동 로봇 도입 | Rockwell Automation (ROK), Emerson Electric (EMR), Symbotic (SYM) |
| 공장 유지·보수 (MRO) |
완공 후 본격 가동되는 공장의 소모품, 안전용품, 작업복 조달 | W.W. Grainger (GWW), Fastenal (FAST), Cintas (CTAS) |
- 미국 상무부(U.S. Department of Commerce) 제조업 및 공급망 정책 자료: https://www.commerce.gov/
- 미국 연방준비제도(FRED) 산업생산 및 설비가동률 통계: https://fred.stlouisfed.org/series/INDPRO
- 리쇼어링 이니셔티브(Reshoring Initiative) 연간 제조업 복귀 보고서: https://reshorenow.org/
- 미국 증권거래위원회(SEC) 기업 공시 시스템(EDGAR): https://www.sec.gov/edgar
'금융상품 제테크 > 미국주식 전망' 카테고리의 다른 글
| 2026년 미국 산업용 부동산 서비스 관련주, 제조업 투자 확대 수혜 심층 분석 (0) | 2026.11.19 |
|---|---|
| 2026년 미국 건물용 히트펌프 관련주 및 냉난방(HVAC) 시장 구조적 변화 분석 (0) | 2026.11.17 |
| 2026년 미국 단열재 관련주, 에너지 효율 시장의 장기 성장주 심층 분석 (0) | 2026.11.16 |
| 2026년 미국 건물 에너지관리(BEMS) 및 스마트빌딩 시장 투자전략 (0) | 2026.11.13 |
| 2026년 미국 건설 자동화 관련주: 현장 인력 부족을 해결할 혁신 기업 분석 (0) | 2026.11.12 |


