과거의 자동차가 엔진과 미션 중심의 '기계 장치'였다면, 2026년 현재의 자동차는 스마트폰처럼 지속적으로 업데이트되고 기능이 확장되는 "바퀴 달린 고성능 스마트폰"으로 완전히 변모했습니다. 이 거대한 패러다임 변화 중심에 바로 SDV(Software-Defined Vehicle, 소프트웨어 중심 차량)가 있습니다.
자동차가 단순한 이동 수단을 넘어 구독 모델, 인포테인먼트, 자율주행 데이터 경제가 작동하는 독립적인 플랫폼(Platform)이 됨에 따라, 글로벌 완성차 업체와 기술 기업 간의 주도권 싸움도 가열되고 있습니다. 이번 글에서는 2026년 완성차 생태계를 주도하는 핵심 소프트웨어 수혜주와 벨류체인별 관련 기업을 철저히 분석해 보겠습니다.
📌 목차
- 1. 자동차가 플랫폼이 된다는 의미 (SDV의 3대 핵심 축)
- 2. 2026년 미국 차량용 소프트웨어 & SDV 핵심 관련주
- ① 차량용 AI 반도체 & 중앙 컴퓨팅 (엔비디아, 퀄컴)
- ② 차량용 실시간 OS & 미들웨어 (블랙베리, 앱티브)
- ③ 차세대 데이터 & 인프라 (알파벳, 아마존)
- ④ 자율주행 소프트웨어 파이오니어 (테슬라)
- 3. 밸류체인 요약 및 투자 전략 가이드
1. 자동차가 플랫폼이 된다는 의미 (SDV의 3대 핵심 축)
SDV 체제로의 전환은 단순 편의 기능의 추가를 뜻하지 않습니다. 차량 제작 아키텍처부터 완성차 업체의 수익구조까지 근본적인 체질 개선을 의미합니다.
1) FoD(Feature-on-Demand) 및 구독형 비즈니스 모델 확립
과거에는 출고 시점의 차량 성능이 평생 유지되었으나, 이제는 무선 소프트웨어 업데이트(OTA, Over-the-Air)를 통해 구매 후에도 고성능 자율주행 알고리즘, 배터리 효율 향상, 고급 편의 기능 등을 사용자가 원할 때 결제하고 다운로드할 수 있습니다.
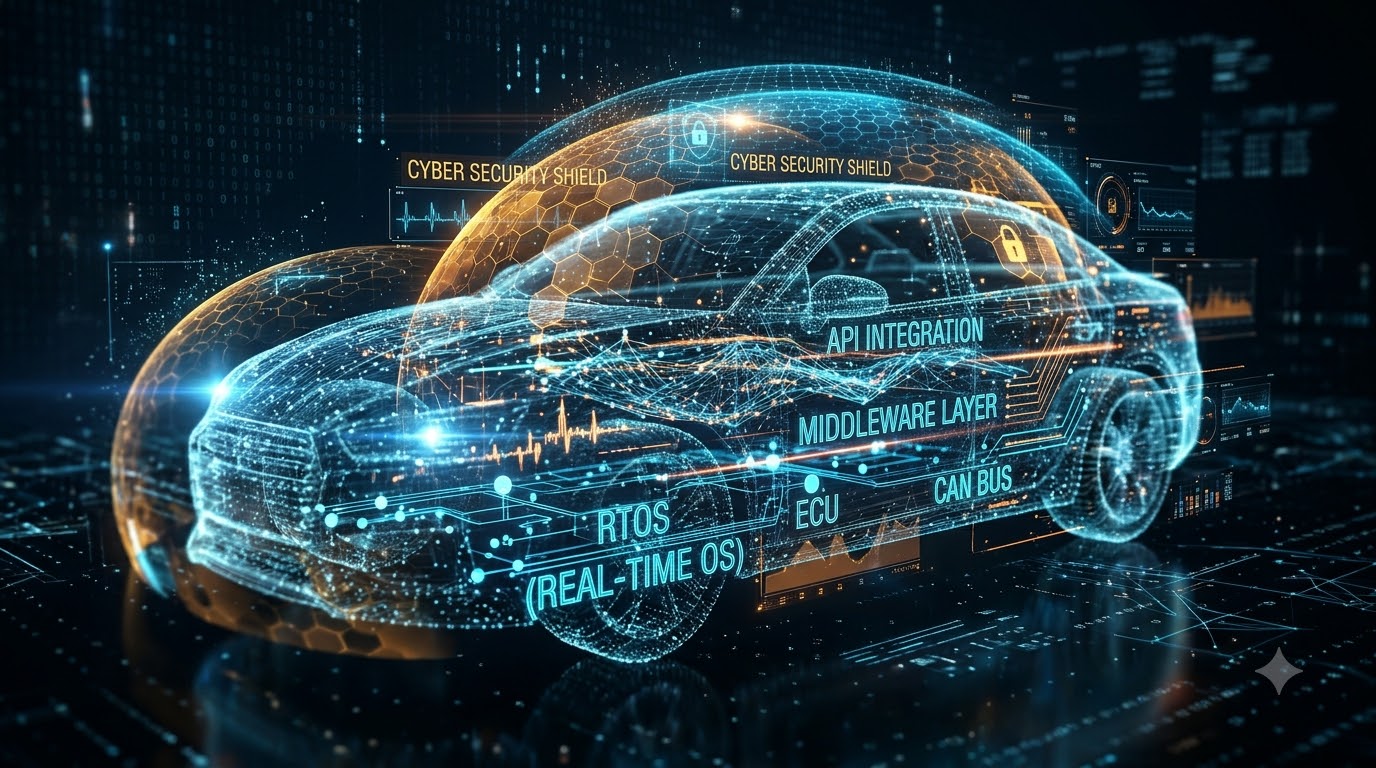
2) E/E 아키텍처의 중앙 집중화 (Centralized Computing)
기존 내연기관 차량에는 차내 부품별로 100여 개가 넘는 분산형 ECU(전자제어장치)가 복잡한 케이블로 연결되어 있었습니다. 2026년 글로벌 SDV 표준은 소수의 고성능 중앙 컴퓨터(Zonal Controller)로 이를 통합하여 차체 무게를 대폭 줄이고 소프트웨어 관리 제어 효율을 극대화하고 있습니다.
3) 차내 데이터와 AI 기반 커넥티드 생태계 구축
매일 수집되는 주행 패턴, 차량 상태, 운전자 선호 데이터는 딥러닝 AI 모델 개발 및 스마트 보험(UBI), 주차/충전 플랫폼 결제 연동 등 이차적인 데이터 경제를 창출하고 있습니다.
차량용 소프트웨어 표준화 및 산업 전망에 관한 상세 내용은 글로벌 전문 연구 기관인 McKinsey & Company Automotive Insights에서 확인하실 수 있습니다.
2. 2026년 미국 차량용 소프트웨어 & SDV 핵심 관련주
소프트웨어 중심 차량 시장은 하드웨어 단을 제어하는 반도체부터 중앙 OS, 그리고 이를 기반으로 작동하는 플랫폼까지 다층적인 밸류체인을 형성합니다.
① 차량용 AI 반도체 & 중앙 컴퓨팅 (두뇌)
- 엔비디아 (NVIDIA / NVDA)
차세대 자율주행 및 SDV 전용 플랫폼인 NVIDIA DRIVE Thor 솔루션을 전 세계 주요 완성차 및 자율주행 스타트업에 대거 공급하며 고성능 차내 칩셋 시장을 주도하고 있습니다. 차내 연산뿐만 아니라 AI 모델 구축용 클라우드 인프라(DGX)까지 엔드투엔드(End-to-End)로 제공하는 유일무이한 생태계를 보유했습니다.
🔗 공식 기술 명세: NVIDIA DRIVE Autonomous Vehicle Platform - 퀄컴 (Qualcomm / QCOM)
통신 기술의 강점을 바탕으로 Snapdragon Digital Chassis 시스템을 구축했습니다. 인포테인먼트(Cockpit), ADAS(Snapdragon Ride), 5G 커넥티비티 모듈을 하나로 묶어 자동차 제조업체에 라이선스 형태로 공급하며 강력한 수주 잔고 성장을 이루어내고 있습니다.
🔗 공식 기술 설명: Qualcomm Automotive Solutions
② 차량용 실시간 OS & 미들웨어 (기반 SW)
- 블랙베리 (BlackBerry / BB)
스마트폰 사업 철수 이후 차량용 실시간 임베디드 운영체제(RTOS) 시장의 글로벌 강자로 재탄생한 기업입니다. 차량 제어 단에서 최고 수준의 보안성과 신뢰성을 자랑하는 QNX가 전 세계 수억 대의 차량에 탑재되어 있으며, AWS와 공동 개발한 자동차 데이터 인텔리전스 플랫폼 IVY를 통해 데이터 수익화 모델을 확장 중입니다. - 앱티브 (Aptiv / APTV)
스마트 비클 아키텍처(SVA) 제조 선두주자로서, 차세대 미들웨어 및 실시간 소프트웨어 솔루션 분야의 강자인 윈드리버(Wind River)를 인수하며 완성차 업체들에 하드웨어 및 미들웨어 통합 라이선스를 제공하는 필수 티어-1 파트너로 입지를 다졌습니다.
③ 차세대 데이터 & 인프라 (플랫폼 서버)
- 알파벳 (Google / GOOGL)
차량 내 자체 인포테인먼트 OS로 깊숙이 자리 잡은 Android Automotive OS (AAOS)를 확산시키고 있습니다. 차량 자체 앱스토어 및 구글 지도 시스템 통합을 통해 차량 내 디지털 플랫폼 주도권을 움켜쥐고 있으며, 자율주행 부문 자회사인 Waymo를 통한 로보택시 데이터 축적도 독보적입니다. - 아마존 (Amazon / AMZN)
AWS(Amazon Web Services) 클라우드를 기반으로 글로벌 완성차 제조사들의 OTA 업데이트 서버 관리, 차량 가상화 개발 환경(CI/CD) 및 자율주행 대용량 빅데이터 분석 인프라를 대거 점유하고 있습니다.
④ 자율주행 소프트웨어 파이오니어 (완성차 플랫폼)
- 테슬라 (Tesla / TSLA)
하드웨어와 소프트웨어를 내재화하여 SDV 개념을 가장 먼저 상용화한 선구자입니다. 지속적인 FSD(Full Self-Driving) 알고리즘 업데이트와 독자 E/E 아키텍처를 바탕으로 차량을 단일 수수료 기반 소프트웨어 플랫폼으로 활용하고 있습니다.
3. 밸류체인 요약 및 투자 전략 가이드
자동차 소프트웨어 시장에 투자할 때는 단기적인 자동차 판매량 변동보다는 "차량 1대당 들어가는 소프트웨어 및 반도체 라이선스 금액(ASP)의 증가 폭"에 주목해야 합니다.
| 구분 | 핵심 기업 | 2026년 관전 포인트 & 핵심 경쟁력 |
|---|---|---|
| AI 반도체 & 컴퓨팅 | NVDA, QCOM | 차량 단일 SoC 가격 상승 및 높은 마진율의 기술 라이선스 매출 구조 확대 |
| 차량 OS & 미들웨어 | BB, APTV | 기존 차량 기능 안전성(ISO 26262) 인증 진입장벽 및 파트너십 점유율 |
| 빅테크 & 클라우드 | GOOGL, AMZN | 차내 앱 생태계 주도권 확보 및 자동차 제조사 대상 백엔드 클라우드 수주액 |
| 통합 완성차 플랫폼 | TSLA | 자율주행 구독 소프트웨어 가입자 비율 및 로보택시 네트워크 플랫폼 수익화 |
결론 및 요약
완성차 브랜드 간 하드웨어 편차가 점차 줄어드는 시대에서 자동차의 진짜 가치는 차내에서 구동되는 소프트웨어의 성능과 업데이트 속도에서 결정됩니다. 내연기관 구조 변혁의 시기에는 외형 제조사보다 그 내부를 구성하는 반도체, OS 인프라, 그리고 대용량 데이터 클라우드를 쥐고 있는 빅테크 기업의 가치가 더욱 견고하게 상승할 가능성이 높습니다.
투자의견 참고: 본 글은 정보 제공 목적으로 작성되었으며 투자 권유를 구성하지 않습니다. 글로벌 기술 동향 및 각 기업의 실적 발표 자료(10-K, 10-Q)를 함께 검토하신 후 신중히 투자 판정을 내리시기 바랍니다.
'금융상품 제테크 > 미국주식 전망' 카테고리의 다른 글
| 단순 충전은 끝났다! 2026 미국 EV 충전 인프라의 새로운 수익 구조와 수혜주 정리 (0) | 2026.10.23 |
|---|---|
| 2026년 자율주행 로보택시 시장 개막, 지금 사야 할 미국 관련주는? (0) | 2026.10.22 |
| 2026년 미국 의료 로봇 수술 관련주 TOP 6 및 차세대 수술 시장 전망 (0) | 2026.10.21 |
| 2026년 미국 재생의학 관련주 TOP 5 및 조직재생 기술 투자 전략 (0) | 2026.10.20 |
| 2026년 미국 장기이식 관련주 분석: 인공장기 시장 전망과 대장주 TOP 4 (0) | 2026.10.19 |


